Une manne financière qui dépasse l’aide publique au développement
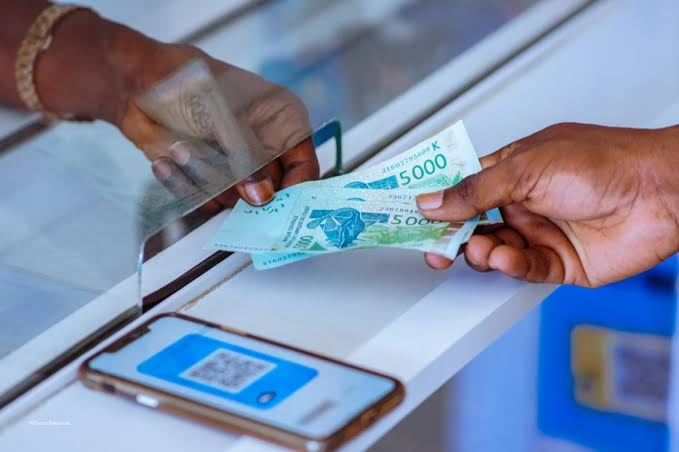
En 2025, les diasporas africaines ont transféré 124,2 milliards de dollars vers leurs pays d’origine, selon les données du Fonds international de développement agricole (FIDA) relayées par The Africa Report. Ce chiffre représente une hausse de 86 % par rapport à 2016. Sur la même période, l’aide publique au développement vers le continent a stagné, voire reculé dans certaines sous-régions, ce qui fait des remises migratoires l’une des sources de financement externe les plus robustes pour de nombreux États africains.
L’argent envoyé par les migrants arrive principalement dans les ménages : il finance la scolarité, couvre des dépenses médicales et soutient la consommation dans des contextes où les filets sociaux restent insuffisants. Dans certains pays, comme le Lesotho ou les Comores, les remises représentent plus de 20 % du produit intérieur brut, dépassant largement les investissements directs étrangers. À l’échelle continentale, ces flux jouent un rôle de stabilisateur économique : ils se maintiennent même en période de crise, là où les capitaux privés ou les prêts institutionnels tendent à se retirer.
Des coûts de transfert parmi les plus élevés au monde
Le problème central est celui des frais prélevés sur chaque virement. L’Afrique subsaharienne présente les coûts de transfert les plus élevés au monde. Envoyer 200 dollars vers un pays africain coûte en moyenne entre 7 et 9 % du montant, soit deux à trois fois l’objectif fixé par les Objectifs de développement durable des Nations unies, qui table sur 3 % d’ici 2030. Sur un volume annuel de 124 milliards de dollars, cette différence de quelques points de pourcentage représente des milliards captés par des intermédiaires, plutôt qu’alloués aux familles ou réinjectés dans les économies récipiendaires.
Ces coûts varient fortement selon les corridors. Les envois depuis la France vers le Sénégal ou depuis les États-Unis vers le Nigeria bénéficient d’une offre plus concurrentielle, notamment grâce à l’essor des fintech mobiles. En revanche, certains corridors intra-africains, en particulier ceux qui relient des pays enclavés ou des marchés à faible densité, restent dominés par un petit nombre d’opérateurs. Les frais s’y maintiennent à des niveaux prohibitifs, pénalisant les familles et réduisant l’impact réel de chaque transfert.
Les stratégies émergentes pour transformer ces flux en investissement
Face à cette réalité, plusieurs gouvernements africains cherchent à donner aux remises une dimension productive plus affirmée. La démarche prend des formes variées. Certains pays ont émis, ou étudient, des obligations diasporiques : des instruments permettant aux ressortissants établis à l’étranger d’investir dans des titres souverains ou des projets d’infrastructure, avec des rendements et une fiscalité potentiellement attractifs. L’Éthiopie et le Kenya ont déjà expérimenté ce type de mécanisme. L’Égypte, qui reçoit chaque année parmi les volumes les plus importants de remises d’Afrique du Nord, a également eu recours à des produits d’épargne ciblant sa diaspora.
D’autres stratégies visent à rediriger une partie des flux vers des produits bancaires domestiques, comme des comptes d’épargne en devises ou des fonds de co-investissement accessibles aux non-résidents. L’objectif est de retenir une fraction de ces capitaux dans le système financier national, où ils peuvent être transformés en crédit productif plutôt que d’alimenter uniquement la consommation ou l’économie informelle. Certains États envisagent en outre une approche par la régulation : encadrer les opérateurs de transfert et favoriser l’interopérabilité des systèmes de paiement mobile pour comprimer les coûts. L’Union africaine a inscrit la réduction des frais de transfert parmi ses priorités dans le cadre de son agenda d’intégration financière.
Le risque d’une fiscalisation excessive
La tension principale dans ce débat est bien identifiée. Les États ont besoin de ressources dans un contexte où la dette extérieure des pays en développement a atteint 9,4 billions de dollars en 2025, selon le rapport international sur la dette 2026 du groupe Banque mondiale. Les marges budgétaires restent étroites et la tentation de considérer les remises comme une base taxable est réelle.
Mais les remises remplissent avant tout une fonction sociale directe, souvent là où les filets de protection publics sont insuffisants. Une fiscalisation trop agressive, ou une obligation de rapatriement via des canaux bancaires formels à des taux défavorables, risquerait de pousser les flux vers des circuits informels, moins traçables et encore plus coûteux pour les émetteurs. Plusieurs études ont documenté ce phénomène dans des pays où les restrictions de change ou les prélèvements sur les transferts ont engendré une désintermédiation partielle. L’équilibre à trouver passe par la réduction des coûts et le développement d’instruments attractifs, non par des prélèvements supplémentaires.
Emploi et migration : un déséquilibre structurel de fond
Ces enjeux s’inscrivent dans un contexte démographique particulier. Selon une enquête Afrobarometer conduite dans 38 pays africains et relayée par African Business Magazine, plus de la moitié des jeunes de 18 à 35 ans déclarent envisager l’émigration, principalement pour trouver de meilleures opportunités professionnelles. Cette donnée illustre une inadéquation persistante entre les systèmes éducatifs et les structures productives du continent, qui génère un flux continu de main-d’œuvre qualifiée vers l’extérieur.
Ce mouvement est difficile à inverser à court terme, et les remises en sont le prolongement économique naturel. Mais elles ne sauraient constituer un substitut durable aux politiques d’emploi et d’investissement productif. La vraie question pour les États africains n’est pas seulement de capter une plus grande part de ces 124 milliards de dollars : c’est de créer les conditions pour que les talents qui les génèrent disposent de davantage d’opportunités sur le continent.
Des remises à intégrer dans une stratégie économique cohérente
Les remises migratoires africaines forment désormais un flux financier comparable à bien des postes budgétaires nationaux, et les stratégies pour en tirer davantage parti commencent à se structurer. Réduire les coûts de transfert et développer des instruments d’épargne adaptés aux non-résidents sont deux pistes concrètes que plusieurs pays expérimentent déjà. La prochaine étape sera de les généraliser et de les intégrer dans une stratégie cohérente qui traite la diaspora comme un acteur économique à associer au développement, non comme une source de revenus à prélever.


 RSS
 Twitter