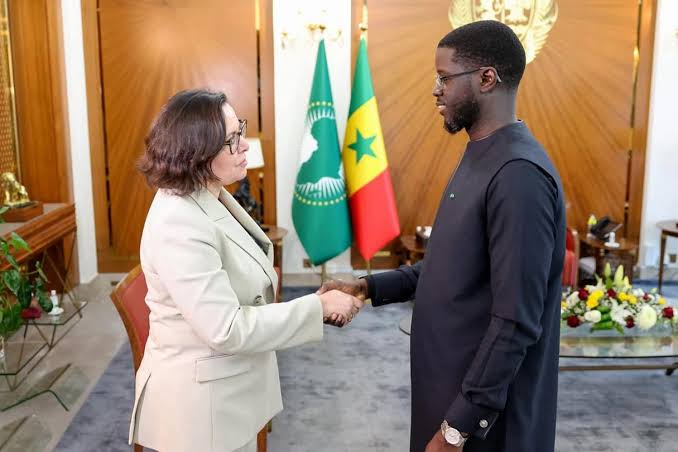
Le 1er septembre 2025, le conseil d’administration du Fonds monétaire international a approuvé un programme de Facilité élargie de crédit (FEC) au bénéfice du Sénégal, d’un montant de 2,2 milliards de dollars sur trente-six mois. Pour Dakar, cet accord représente bien plus qu’un soutien budgétaire : il constitue un signal envoyé aux marchés financiers et aux créanciers sur la volonté du pays de remettre de l’ordre dans ses finances publiques après une séquence politique intense.
Le programme est assorti de conditionnalités portant sur l’ajustement budgétaire et la soutenabilité de la dette à moyen terme. Mercedes Vera Martin, cheffe de mission du FMI au Sénégal, a détaillé dans un entretien accordé à Jeune Afrique les prochaines étapes du processus et la manière dont le Fonds évalue la trajectoire des finances publiques sénégalaises. Le premier décaissement est espéré pour novembre 2025, à condition que les étapes techniques préliminaires soient validées dans les délais.
Ce contexte est aussi celui d’une Afrique subsaharienne dont la croissance est estimée à 4,5 % jusqu’en 2027 par le FMI, mais qui reste fragilisée par des ratios d’endettement en hausse et des coûts de financement élevés sur les marchés internationaux. Le Sénégal, dont la production pétrolière offshore a démarré avec le champ Sangomar et dont le projet gazier GTA doit suivre à brève échéance, dispose d’un argument de poids pour justifier sa trajectoire. Ces revenus futurs sont régulièrement mis en avant pour rassurer les créanciers, même si leur montée en puissance reste soumise à des aléas techniques et de marché.
Un calendrier de négociation serré, bouclé d’ici la fin de l’année
La vraie particularité du cas sénégalais tient au rythme affiché. Dakar ne s’est pas contenté de signer un accord avec le FMI : les autorités ont annoncé l’objectif de conclure les négociations avec l’ensemble de leurs créanciers bilatéraux et privés d’ici décembre 2025. Ce qui laisse en pratique deux à trois mois pour mener à bien un processus qui a pris plusieurs années dans d’autres pays africains.
Cette ambition s’appuie explicitement sur la fenêtre ouverte par les assemblées annuelles du FMI et de la Banque mondiale, qui se déroulent à Bangkok du 12 au 18 octobre. Pour les ministres des Finances africains présents, ces réunions représentent une occasion de progresser directement avec les institutions et les créanciers sur des dossiers en attente. Le Sénégal figure parmi les cas que ces assemblées doivent contribuer à débloquer, aux côtés des pays de la Cemac, selon Jeune Afrique.
La crédibilité de ce calendrier dépend de plusieurs variables : la disponibilité des créanciers bilatéraux relevant du Cadre commun du G20, la capacité des détenteurs de dette obligataire privée à se coordonner dans des délais courts, et surtout la réponse à une question centrale que les négociateurs ne peuvent plus esquiver. La dette libellée en francs CFA sera-t-elle incluse dans le périmètre de restructuration, ou en sera-t-elle explicitement exclue ?
Les banques de l’UEMOA, principale zone d’incertitude
C’est précisément ce point qui retient le plus l’attention des analystes. L’agence de notation S&P a estimé que les grandes banques africaines devraient rester globalement protégées du plan de restructuration sénégalais. La même agence précise cependant que l’exclusion de la dette en francs CFA n’est pas garantie, et elle signale une exposition particulièrement marquée des établissements bancaires ivoiriens à la dette de l’État sénégalais.
La raison est structurelle. Les banques commerciales de l’UEMOA sont des acheteurs réguliers des titres de dette émis par les États membres de l’union monétaire, qu’il s’agisse de bons du Trésor à court terme ou d’obligations à plus longue échéance. Cette pratique, qui permet aux États de se financer à des coûts relativement contenus sur le marché régional, crée une interdépendance forte entre la solidité des finances publiques d’un pays et la santé du bilan des banques de ses voisins.
Si la dette en CFA devait être intégrée au périmètre de restructuration, même partiellement, les effets se feraient sentir sur la liquidité du marché obligataire de l’UEMOA et sur la capacité des autres États de la zone à lever des ressources dans des conditions raisonnables. La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) et les régulateurs nationaux suivent l’évolution du dossier, même si aucune prise de position officielle n’a été signalée à ce stade.
Un cas d’école dans le débat sur l’architecture financière africaine
Le dossier sénégalais s’inscrit dans une problématique plus large que la Commission économique pour l’Afrique (CEA) et l’Union africaine portent depuis plusieurs années : les mécanismes actuels de traitement des dettes souveraines africaines restent trop lents et insuffisamment adaptés aux dynamiques économiques du continent. Les négociations au cas par cas, sans calendrier prévisible, pénalisent les États qui ont besoin de visibilité pour planifier leurs dépenses.
Le Cadre commun du G20, mis en place en 2020 pour faciliter les restructurations dans les pays à faible revenu, a montré ses limites. Le Ghana et la Zambie ont chacun attendu plusieurs années avant d’aboutir à un accord, laissant leurs économies dans une zone grise pénalisante pour l’investissement privé. Dakar a visiblement tiré les leçons de ces précédents en optant pour un calendrier volontariste, adossé à la pression des assemblées de Bangkok.
La CEA plaide, dans ce contexte, pour des mécanismes plus prévisibles et plus transparents, permettant d’éviter les négociations prolongées créatrices d’incertitude. Le Sénégal, avec ses ressources naturelles en cours de développement, bénéficie d’un argument de poids. Mais cela ne le met pas à l’abri des aléas d’un processus qui dépend, in fine, de la volonté de coordination des créanciers.
Un résultat attendu bien au-delà de Dakar
Si le calendrier tient, le Sénégal récupère une marge de manœuvre budgétaire pour financer ses priorités et réduire progressivement le coût de sa dette. L’entrée en régime des revenus pétroliers et gaziers ajouterait ensuite une couche de crédibilité à long terme. Si en revanche les négociations s’enlisent, ou si la dette en CFA est intégrée au périmètre sans accord préalable avec les banques régionales, les conséquences risquent de déborder largement au-delà de Dakar. Le marché obligataire de l’UEMOA, pilier du financement public dans huit pays, serait alors directement affecté. Le résultat des prochaines semaines sera donc suivi de près dans l’ensemble des capitales de la zone franc, et pas seulement à N’Djamena ou à Abidjan.


 RSS
 Twitter