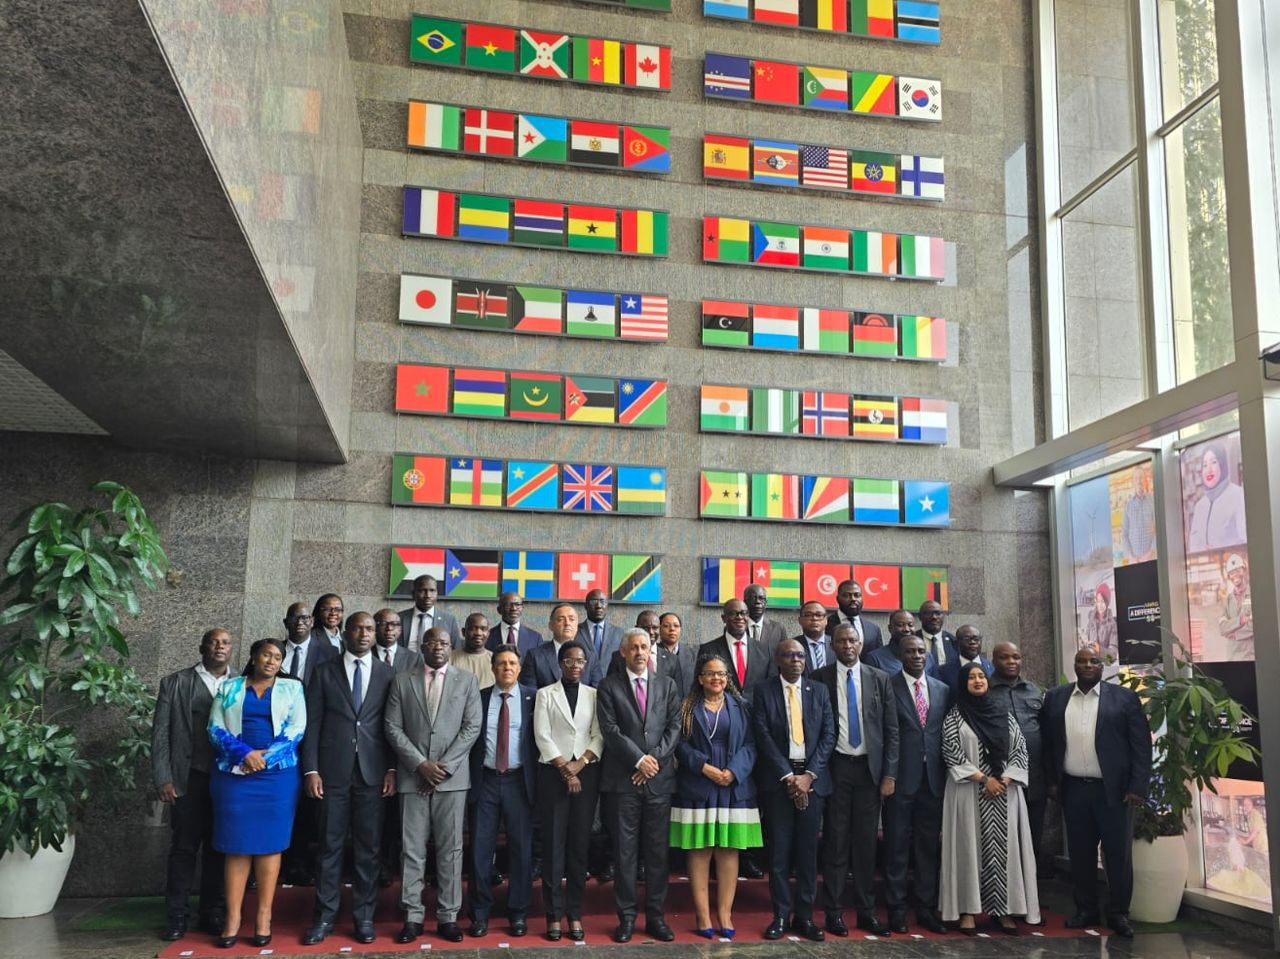
En avril 2026, la Banque africaine de développement a formalisé ce que ses promoteurs appellent le « Consensus d’Abidjan », acte fondateur de la NAFAD. Ce cadre institutionnel part d’un constat simple mais longtemps sous-estimé : l’Afrique dispose de ressources financières internes considérables, mais ne s’est pas encore dotée des instruments pour les orienter vers ses propres besoins de développement. L’épargne domestique du continent est estimée à 4 000 milliards de dollars, selon les données avancées par la Banque africaine de développement. Face à un déficit de financement annuel chiffré à 400 milliards de dollars, la NAFAD entend fonctionner comme un pont institutionnel entre ces deux réalités.
La logique qui sous-tend ce projet diffère des approches qui ont prévalu depuis plusieurs décennies. Jusque-là, le financement du développement africain reposait sur des flux largement externes, qu’il s’agisse des prêts concessionnels des institutions multilatérales ou des marchés obligataires internationaux. Cette dépendance expose les États africains à des contraintes extérieures, qu’il s’agisse des conditions attachées à l’aide, de la volatilité des taux d’intérêt mondiaux ou des exigences des agences de notation. La NAFAD propose un changement de prisme : mobiliser d’abord ce qui est déjà là, en créant les conditions pour que l’épargne domestique devienne un levier de transformation plutôt qu’une ressource exportée.
L’épargne domestique africaine : une ressource de 4 000 milliards mal orientée
Les 4000 milliards de dollars d’épargne domestique africaine ne sont pas une abstraction statistique. Ils comprennent les dépôts bancaires, les réserves des fonds de pension, les portefeuilles des compagnies d’assurance, les avoirs des fonds souverains existants et l’épargne des ménages. Or une partie substantielle de ces ressources échappe aux circuits productifs locaux : certains actifs sont placés sur des marchés étrangers, d’autres immobilisés dans l’immobilier ou dans des titres d’État à faible rendement, d’autres encore ne passent pas par le système financier formel.
Le problème n’est donc pas une insuffisance de ressources, mais une inadéquation entre les instruments disponibles et les exigences des projets d’investissement. Un fonds de pension, par exemple, ne peut pas financer un projet d’infrastructure dont le profil de risque n’est pas suffisamment balisé ou dont le cadre juridique n’offre pas assez de visibilité sur le long terme. C’est sur ce point précis que la NAFAD intervient : en proposant des mécanismes de garantie et de dérisquage qui rendent les projets africains accessibles à des investisseurs institutionnels locaux, la Banque africaine de développement cherche à limiter la fuite de capitaux vers des actifs étrangers jugés plus sûrs.
La Côte d’Ivoire traduit l’ambition de la NAFAD en fonds souverain opérationnel
La Côte d’Ivoire illustre de façon concrète comment un pays peut opérationnaliser les principes de la NAFAD à l’échelle nationale. Le gouvernement ivoirien a engagé la création d’un Fonds souverain pour le Développement, présenté comme un instrument de mobilisation de capitaux privés en appui au Plan national de développement 2026-2030. Ce fonds doit fonctionner comme un mécanisme de dérisquage : en apportant une garantie publique sur certains projets, il réduit le risque perçu par les investisseurs privés et leur permet d’allouer des capitaux qu’ils n’auraient pas déployés seuls.
Les résultats du Groupe consultatif d’Abidjan, tenu les 8 et 9 juillet 2026, ont fourni un premier test grandeur nature de cette stratégie. Les partenaires ont annoncé 80 milliards de dollars d’intentions de financement pour le Plan national de développement 2026-2030, soit près de quatre fois l’objectif initial que le gouvernement s’était fixé, selon Financial Afrik. Ce ratio est révélateur : lorsqu’un cadre institutionnel crédible est en place, avec des instruments de garantie lisibles, la réponse des investisseurs peut dépasser largement les prévisions de départ.
Le dérisquage comme levier de transformation, et non simple amortisseur de risque
L’un des apports analytiques les plus structurants du débat autour de la NAFAD porte sur la manière de mesurer l’efficacité d’un mécanisme de garantie. Selon l’analyse publiée par Financial Afrik, la valeur développementale d’un instrument de dérisquage ne se mesure pas uniquement au volume de risque absorbé, mais à la transformation productive qu’il rend possible. Une garantie publique n’a de sens que si, sans elle, un projet économiquement viable n’aurait pas trouvé de financement.
Cette lecture change la façon d’évaluer les politiques de financement du développement. Un fonds de garantie qui couvre 10 % d’un projet à 500 millions de dollars et qui permet de débloquer les 90 % restants en capitaux privés crée une valeur économique sans commune mesure avec son coût budgétaire direct. Appliquée à l’échelle du continent, cette logique de levier peut transformer des milliards d’engagements publics en investissements productifs, dans les infrastructures énergétiques, les zones industrielles, les projets agricoles ou les services numériques.
Des réformes réglementaires et une gouvernance rigoureuse, conditions du succès
La NAFAD et les fonds souverains nationaux qui s’y adossent devront surmonter des obstacles concrets pour tenir leurs promesses. Le premier est d’ordre réglementaire : dans plusieurs pays africains, les fonds de pension sont contraints par la loi d’investir la majorité de leurs actifs dans des titres d’État à faible rendement, ce qui limite leur capacité à financer des projets d’infrastructure à long terme. Une réforme de ces contraintes prudentielles, en ouvrant la possibilité aux investisseurs institutionnels de diversifier leurs portefeuilles vers des actifs réels ou des instruments de dette privée, constitue un préalable à la mobilisation effective de l’épargne.
Le second obstacle est la gouvernance des fonds souverains eux-mêmes. Les expériences passées sur le continent ont montré que la crédibilité d’un fonds dépend autant de ses règles de gestion que de son capital initial. L’indépendance des gestionnaires, la transparence des critères d’allocation, la publication régulière des résultats et l’audit externe sont des éléments non négociables pour maintenir la confiance des partenaires internationaux et des investisseurs privés sur la durée.
Vers une architecture continentale : les conditions d’un passage à l’échelle
La NAFAD et le Fonds souverain pour le Développement de Côte d’Ivoire illustrent une reconfiguration en cours de l’architecture financière africaine. Après des décennies à calibrer ses besoins de financement sur les capacités des bailleurs externes, l’Afrique tente de construire des instruments qui partent de ses propres ressources. Les 80 milliards de dollars d’intentions de financement enregistrés lors du Groupe consultatif d’Abidjan montrent qu’une telle approche peut générer un effet d’entraînement significatif, y compris auprès d’investisseurs internationaux.
Ce qui reste à démontrer, c’est la capacité à transformer ces intentions en projets financés et ces projets en actifs opérationnels. Si d’autres pays africains adoptent des fonds souverains de développement calqués sur le modèle ivoirien, la NAFAD pourra prétendre à un statut de cadre continental, et non plus de simple initiative entre la Banque africaine de développement et un pays pionnier.


 RSS
 Twitter