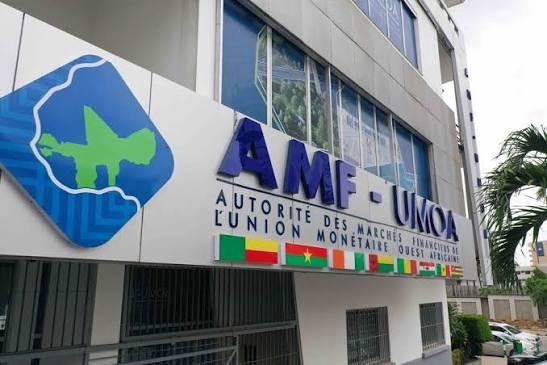
Dans la zone UEMOA, les adjudications obligataires régionales sont devenues un instrument central du financement des États membres. Ces derniers recourent aux marchés locaux à un rythme soutenu pour couvrir leurs déficits, souvent proches ou supérieurs à 5 % du PIB. L’essentiel de l’épargne institutionnelle disponible se retrouve ainsi mobilisé par la dette souveraine, bien avant d’atteindre les entreprises.
Une contribution publiée le 20 septembre 2026 dans Financial Afrik l’analyse sans détour : les investisseurs présents sur les marchés de l’Union économique et monétaire ouest-africaine affichent une préférence marquée pour les titres d’État. Les obligations émises par des entreprises privées ne représentent qu’une fraction marginale des volumes traités sur la Bourse Régionale des Valeurs Mobilières (BRVM), que dominent les bons et obligations du Trésor des huit États membres.
Le cas du Mali : 43,6 milliards de FCFA levés en une séance
L’opération du 16 septembre 2026 l’illustre concrètement. La Direction générale du Trésor et de la Comptabilité publique du Mali a mobilisé 43,648 milliards de FCFA sur le marché de l’UMOA, soit environ 78,6 millions de dollars, pour couvrir les besoins du budget de l’État. Une levée ordinaire par son format, mais révélatrice par son contexte : des opérations de ce type se répètent régulièrement pour plusieurs pays de l’Union. La Côte d’Ivoire, le Sénégal, le Togo et le Burkina Faso alimentent elles aussi ce flux continu d’émissions souveraines.
L’accumulation de ces appels de fonds pèse sur la liquidité disponible dans la zone. Ce que les États absorbent à chaque adjudication, les entreprises ne peuvent pas l’obtenir. Dans un marché encore peu profond, où l’épargne institutionnelle reste concentrée dans un nombre limité d’acteurs (banques, compagnies d’assurance, caisses de retraite), l’effet d’éviction du secteur privé est réel et documenté.
Les raisons d’une préférence structurelle pour la dette souveraine
La concentration des marchés sur les titres souverains s’explique par une convergence de facteurs pratiques et réglementaires.
La perception du risque joue en premier lieu. Les obligations d’État sont considérées comme plus sûres que celles des entreprises, même lorsque la situation budgétaire est tendue. La capacité à lever l’impôt et l’hypothèse d’un soutien possible de bailleurs multilatéraux rassurent les gestionnaires de portefeuille. La liquidité renforce ce biais : les émissions souveraines, de grande taille et fréquentes, alimentent un marché secondaire bien plus actif que celui des obligations privées, généralement émises en volumes réduits et difficiles à revendre rapidement.
La réglementation prudentielle vient compléter ce tableau. Les règles applicables aux banques et aux assureurs dans la zone UEMOA les incitent à détenir des titres bien notés. Or la notation des entreprises privées est souvent inférieure à celle des États, quand elle existe. Ce vide de notation crée un biais structurel : sans évaluation crédible du risque, les investisseurs optent pour le titre souverain par défaut.
Un risque d’éviction pour le financement des entreprises
Ce déséquilibre pose un problème économique concret. Faute d’accès aux marchés obligataires régionaux, les entreprises se tournent vers les banques commerciales, souvent à des taux plus élevés et avec des exigences de garantie que les PME ne peuvent pas toujours satisfaire. L’accès au financement de long terme, indispensable pour investir dans des capacités productives et créer des emplois durables, reste ainsi l’apanage d’un nombre limité de grands groupes. Les PME, qui représentent la grande majorité du tissu économique dans les pays de l’UEMOA, en sont largement exclues.
Ce phénomène porte un nom en économie : l’effet d’éviction, ou crowding out. Lorsque la dette publique absorbe une grande partie de l’épargne disponible, les emprunteurs privés sont mécaniquement pénalisés. Dans un marché peu profond comme celui de l’UEMOA, où l’épargne institutionnelle reste limitée et peu diversifiée, cet effet se fait ressentir plus directement qu’ailleurs.
La contribution du 20 septembre 2026 souligne que l’une des priorités pour rééquilibrer la situation est de restaurer l’accès aux financements concessionnels multilatéraux. Le raisonnement est direct : si les États obtiennent davantage de ressources auprès de la Banque mondiale, du FMI ou de la Banque africaine de développement, ils réduisent leur pression sur les marchés régionaux et libèrent de la liquidité pour les entreprises. C’est un levier réel, mais qui suppose que ces programmes soient effectivement mobilisés et opérationnels, ce qui n’est pas toujours acquis.
Les pistes pour rééquilibrer les marchés en faveur du secteur privé
Plusieurs voies complémentaires sont évoquées par les experts et les institutions.
Les garanties partielles de crédit constituent l’une des pistes les mieux documentées. Ces mécanismes permettent à une institution de cautionner une partie du risque d’une obligation d’entreprise, la rendant ainsi plus attractive pour les investisseurs. La MIGA du Groupe Banque mondiale, la BAD et certains fonds africains proposent déjà ce type d’instruments dans la zone, mais leur utilisation reste limitée.
Le développement de la notation financière pour les entreprises est une autre condition nécessaire. Des agences comme GCR Ratings ou Bloomfield Investment Corporation travaillent à combler ce vide dans la zone UEMOA, mais la couverture reste insuffisante au regard des besoins. Sans évaluation crédible du risque, les investisseurs ne peuvent pas fixer un prix pour la dette privée et continuent de s’abstenir.
Renforcer la profondeur du marché secondaire est également indispensable. Un investisseur qui peut revendre facilement une obligation d’entreprise est plus enclin à en acheter initialement. Cela passe par des réformes de transparence pour les émetteurs et par une capitalisation plus importante de la BRVM, dont les volumes restent modestes au regard des besoins de la zone.
Une croissance de 6,1 % à consolider par le financement du tissu productif
La zone UEMOA affiche une dynamique soutenue : la BCEAO anticipe une croissance du PIB réel de 6,1 % pour 2026, après 6,5 % en 2025, selon son Rapport de politique monétaire de septembre 2026. Mais une croissance tirée principalement par la consommation et les dépenses publiques reste vulnérable aux chocs extérieurs. Pour qu’elle se traduise durablement en emplois et en capacité industrielle, le capital doit trouver le chemin des entreprises, pas seulement celui des budgets publics.
Rééquilibrer les marchés financiers régionaux en faveur du secteur privé est donc un enjeu de développement, pas seulement de finance. La question n’est pas de limiter les émissions souveraines, que les États ont structurellement besoin de maintenir, mais de créer les conditions pour que les entreprises puissent accéder aux mêmes marchés. Cela suppose des réformes structurelles et une coordination plus étroite entre bailleurs multilatéraux et gouvernements, de façon à faire progresser la profondeur financière de la zone bien au-delà de son niveau actuel.


 RSS
 Twitter