L’Afrique dispose de milliers de milliards de dollars, mais continue d’emprunter à prix fort. Un paradoxe qui freine ses ambitions économiques et soulève une question : le continent est-il réellement aussi risqué que le prétendent les agences de notation internationales ? Pour reprendre la main sur son financement, l’Union africaine lance sa propre agence de notation, avec une ambition de taille : changer le regard des investisseurs et permettre au capital africain de financer davantage le développement du continent.
L’Afrique abrite aujourd’hui près de 4000 milliards de dollars de capital domestique, sous forme de réserves de banques centrales, de fonds de pension, de fonds souverains, d’actifs d’assurance et d’épargne de long terme, selon la Commission économique pour l’Afrique des Nations unies (CEA). Dans le même temps, le continent accuse un déficit de financement annuel estimé à 280 milliards de dollars pour ses infrastructures, son industrialisation, son énergie et son commerce régional. Ce hiatus n’est pas une fatalité. Il est, pour une large part, la conséquence d’un système de mesure du risque que de nombreux acteurs jugent inadapté aux réalités africaines.
Les agences de notation internationales jouent un rôle central dans ce mécanisme. Leurs évaluations conditionnent directement le coût auquel les États et les institutions financières africaines peuvent emprunter. Or plusieurs études montrent que les notations attribuées à l’Afrique intègrent une subjectivité qui majore artificiellement le risque perçu. Une analyse du PNUD, citée par African Business, estime que les pays africains pourraient économiser jusqu’à 74,5 milliards de dollars si leurs notations de crédit reposaient sur des évaluations moins subjectives, tenant davantage compte des performances de remboursement observées et des fondamentaux macroéconomiques propres à chaque pays.
La « prime de risque africaine », un surcoût documenté
Le terme revient dans presque tous les débats sur le financement du continent : la prime de risque africaine. Malgré des taux de défaut souverain historiquement faibles comparés à d’autres régions émergentes, l’Afrique emprunte à des taux parmi les plus élevés au monde. Cette anomalie tient notamment à des méthodologies de notation conçues sans intégration fine des contextes locaux, doublées d’un déficit de données standardisées sur les marchés africains.
Le coût de cet écart est considérable. Lorsqu’un État africain émet des obligations sur les marchés internationaux à un taux majoré de deux ou trois points par rapport à ce que justifieraient ses fondamentaux macroéconomiques, ce différentiel se propage vers l’ensemble de l’économie nationale. Les conditions d’emprunt des États se dégradent, les taux pratiqués par les banques locales suivent, et les entreprises supportent au bout du compte un renchérissement du crédit que leurs concurrentes d’autres régions n’ont pas à affronter. Pour les institutions financières de développement, une notation conservatrice renchérit le coût des ressources qu’elles lèvent sur les marchés, ce qui se traduit directement par des conditions de financement plus difficiles pour leurs projets.
Un lancement sous le patronage de l’Union africaine
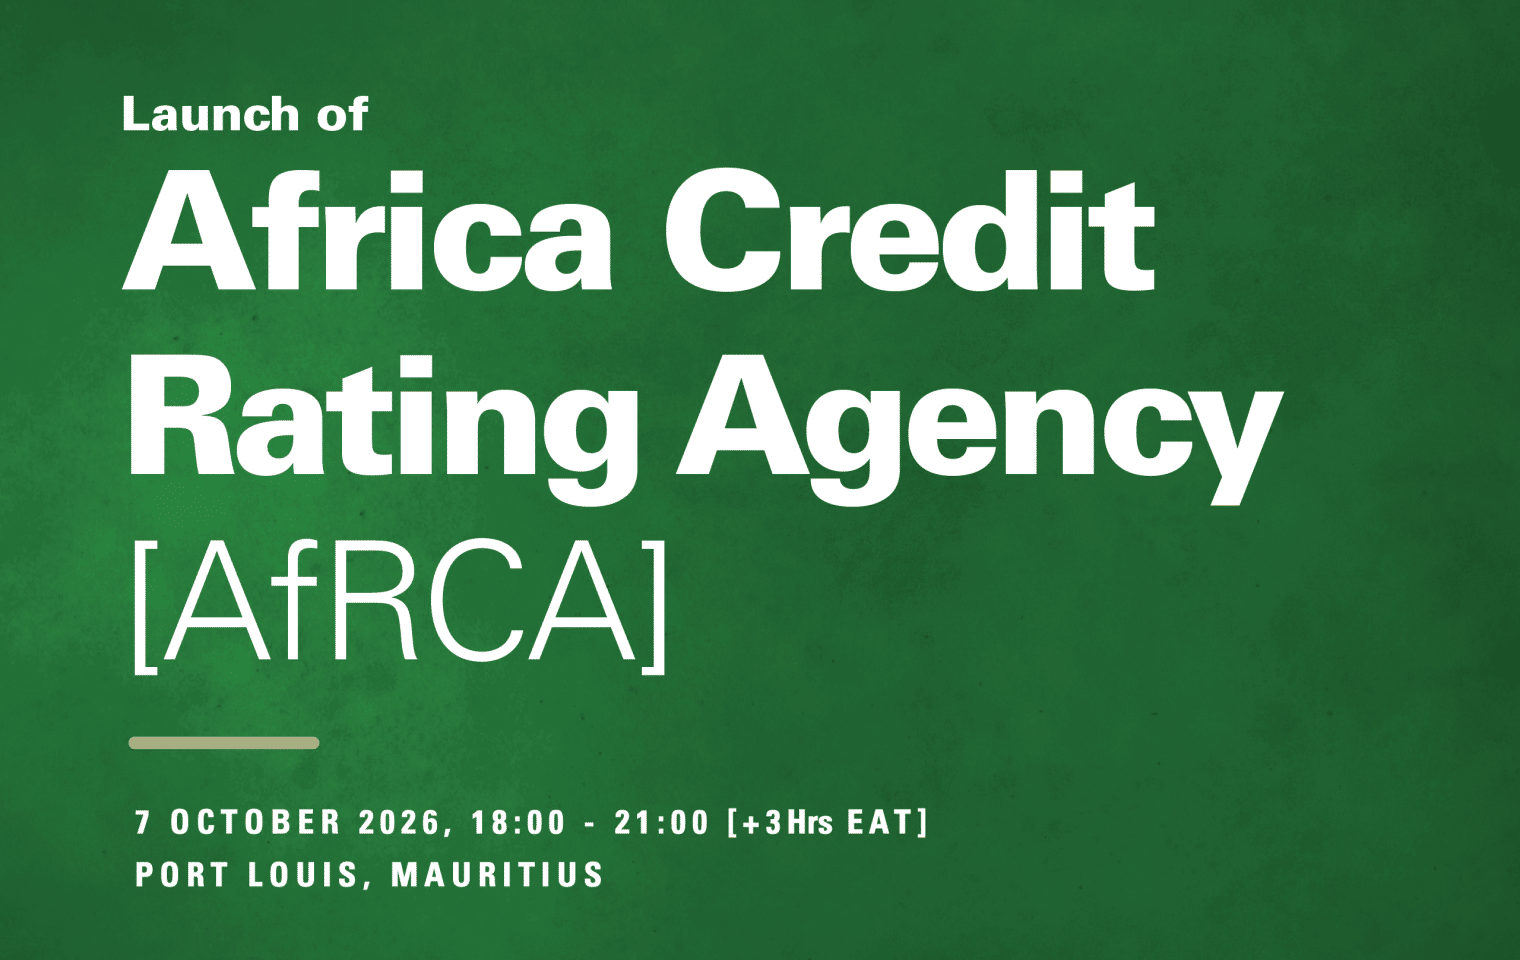
C’est dans ce contexte que l’Agence africaine de notation de crédit (AfCRA) a été officiellement lancée le 7 octobre 2026 à Port-Louis, sur l’île Maurice, à l’issue de la deuxième Conférence annuelle africaine sur la notation de crédit. Organisée les 5 et 6 octobre autour du thème « Développer les marchés de capitaux africains : réorienter les capitaux de l’Afrique », cette rencontre avait réuni des gouverneurs de banques centrales, des représentants des grandes agences de notation internationales, des chefs d’État et des dirigeants d’institutions financières régionales. Elle était coorganisée par le Mécanisme africain d’évaluation par les pairs (MAEP), la Commission économique pour l’Afrique des Nations unies (CEA), le Programme des Nations unies pour le développement (PNUD) et AfriCatalyst.
L’AfCRA se positionne comme une agence souveraine, placée sous l’égide de l’Union africaine, dont la vocation est de produire des évaluations du risque de crédit intégrant davantage les spécificités économiques et institutionnelles du continent. L’ambition dépasse la concurrence directe avec Moody’s, S&P ou Fitch. Selon ses promoteurs, il s’agit d’offrir une référence capable de réduire la part discrétionnaire des évaluations et, à terme, d’abaisser le coût de l’emprunt pour les États comme pour les institutions de financement. L’Union africaine avait posé les bases politiques de ce projet dès février 2024, en appelant formellement à réorienter les réserves et l’épargne africaines vers des institutions du continent.
La mobilisation du capital domestique, clé de voûte du projet
Le lancement de l’AfCRA ne peut être compris indépendamment d’une dynamique plus large : la volonté croissante des acteurs africains de recycler leur propre épargne au service du développement continental. Les 4 000 milliards de dollars d’actifs contrôlés par les institutions africaines sont en grande partie investis sur des marchés étrangers ou placés dans des instruments déconnectés des besoins du continent. La conférence de Maurice a réaffirmé qu’une notation africaine plus juste est l’une des conditions pour que ces capitaux reviennent financer des projets d’infrastructure, d’industrialisation ou d’adaptation climatique.
Les banques de développement illustrent concrètement cet enjeu. La Banque africaine de développement (BAD) a approuvé 10,9 milliards de dollars de nouveaux financements en 2025, pour 7,1 milliards de dollars de décaissements effectifs et 200 projets dans 50 pays africains, selon African Business. Sa capacité à lever des ressources sur les marchés de capitaux à des conditions compétitives dépend directement de sa notation. Il en va de même pour la Banque d’investissement et de développement de la CEDEAO (EBID), qui a approuvé début octobre 390 millions de dollars de financements pour quatre projets stratégiques en Afrique de l’Ouest, couvrant l’extraction aurifère au Ghana, l’approvisionnement pétrolier, le chemin de fer Kano-Maradi au Nigeria et une initiative d’agriculture résiliente au climat.
Les défis qui attendent l’AfCRA
L’ambition est légitime. Sa réalisation se heurtera à des obstacles bien identifiés. Le premier est celui de la crédibilité auprès des investisseurs internationaux : une agence africaine ne sera utile que si ses évaluations sont reconnues par les marchés où les États africains se financent. Cela suppose une indépendance institutionnelle réelle et des méthodologies transparentes, auditables par des tiers. La capacité à recruter des analystes de haut niveau sera aussi déterminante pour asseoir cette légitimité.
Le deuxième défi est celui de la gouvernance interne. Une agence placée sous le patronage de l’Union africaine devra démontrer qu’elle peut évaluer des États membres sans subir de pressions politiques. Les premières notations publiées constitueront un test décisif pour sa réputation. L’efficacité de l’AfCRA dépendra enfin de sa capacité à s’appuyer sur des données fiables et harmonisées, ce qui renvoie à des lacunes statistiques que de nombreux pays africains n’ont pas encore comblées.
Les retombées potentielles sur le financement des États et des entreprises
Tony Elumelu, figure de proue de l’entrepreneuriat africain, l’a formulé sans détour lors d’une intervention rapportée par Financial Afrik le 7 octobre : les entrepreneurs africains ont besoin de capitaux, pas de charité. La question du coût du capital ne concerne pas uniquement les chancelleries ou les salles de marché. Elle détermine aussi les conditions dans lesquelles les PME africaines, les start-up de la climate tech ou les projets d’industrialisation peuvent accéder à des financements à des taux supportables.
Si l’AfCRA parvient à infléchir la perception du risque africain, même à la marge, les économies réalisées sur les coûts d’emprunt pourraient être redirigées vers des investissements productifs. Les 74,5 milliards de dollars d’économies potentielles identifiés par le PNUD ne seront pas acquis dès la première notation publiée. Mais la création d’un instrument africain crédible, ancré dans les réalités du continent, est une condition nécessaire pour que le capital africain finance davantage l’Afrique.


 RSS
 Twitter