Un paradoxe au cœur du système financier africain
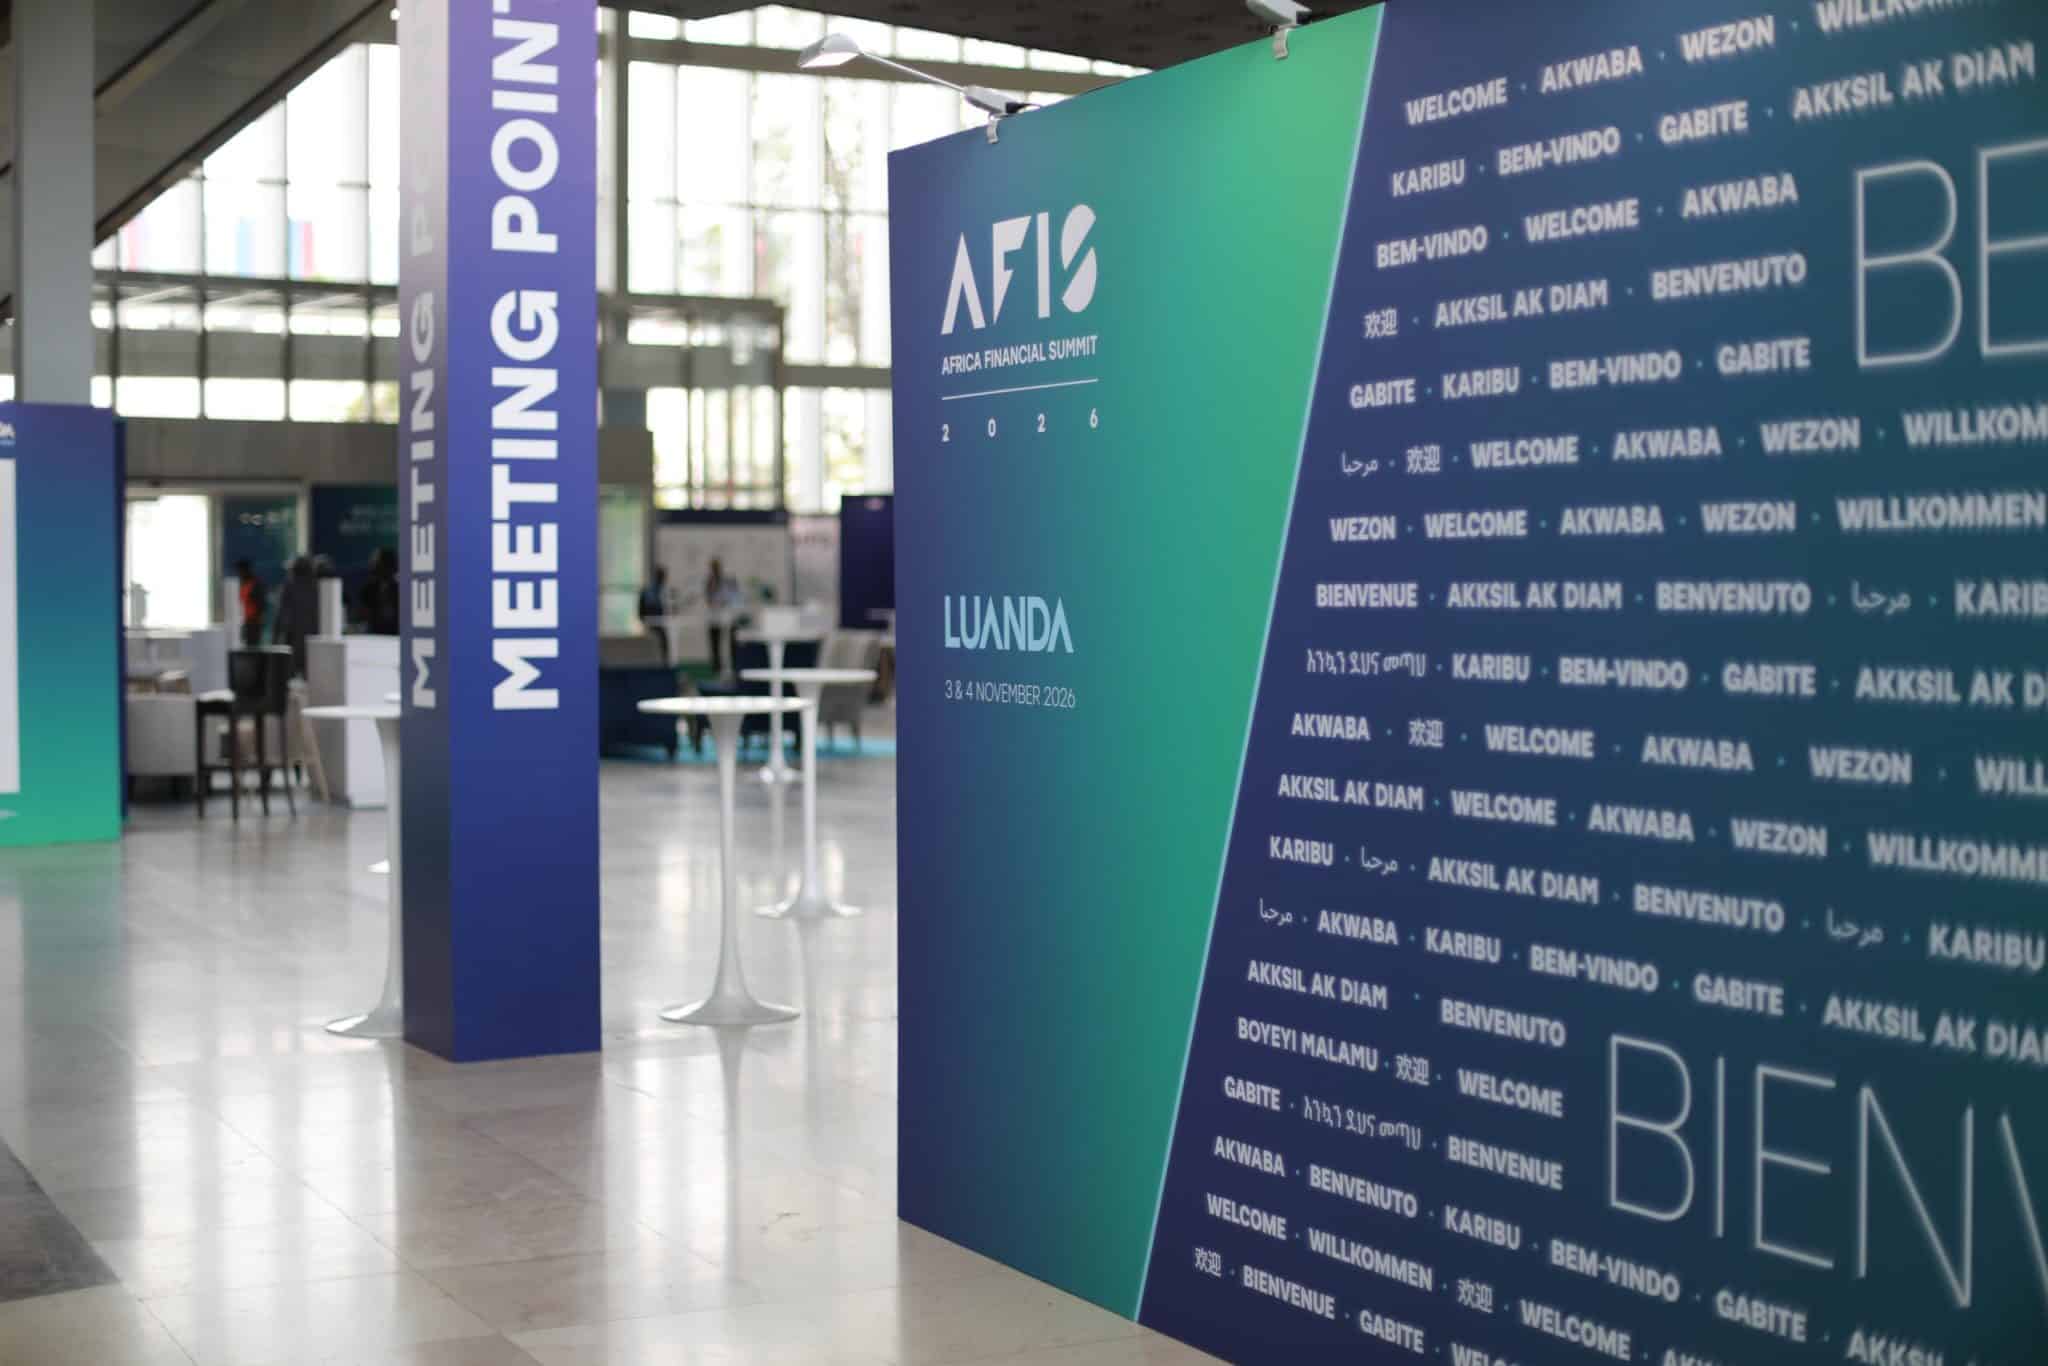
Le Sommet de l’industrie financière africaine, réuni les 3 et 4 novembre 2026 à Luanda pour sa sixième édition, a posé d’emblée la question qui traverse tout le débat sur le financement du continent : comment se fait-il que des banques parmi les plus rentables au monde peinent encore à financer leurs propres économies ? Le thème retenu par les organisateurs, « Faire compter le capital : accélérer la croissance grâce à la finance africaine », n’est pas rhétorique. Il désigne une fracture documentée entre la puissance financière accumulée par le secteur bancaire africain et ses effets concrets sur la croissance, l’emploi et la transformation industrielle.
Selon des données présentées au cours du sommet et reprises par The Africa Report, les banques africaines affichaient un retour sur fonds propres de 19 % en 2024, soit près du double de la moyenne mondiale, établie à environ 10 % selon McKinsey. Dans le même temps, les prêts ne représentent qu’environ 30 % des actifs bancaires du continent. Ce chiffre traduit une préférence persistante pour des placements moins exposés plutôt que pour le crédit aux secteurs productifs tels que l’agriculture, l’industrie ou les infrastructures.
Des revenus bancaires en hausse, un crédit encore insuffisant
Les données présentées à l’AFIS confirment une tendance de fond. Les revenus bancaires africains sont passés d’environ 83 milliards de dollars en 2020 à plus de 100 milliards en 2025, selon Financial Afrik. Dans le même temps, le continent disposerait d’un stock d’épargne estimé à environ 4 000 milliards de dollars, selon les données citées par The Africa Report. Ces deux réalités coexistent avec un accès au crédit chroniquement limité pour les petites et moyennes entreprises, qui constituent pourtant la majorité des employeurs formels en Afrique.
Le baromètre Deloitte-AFIS sondé lors du sommet indique un indice de confiance des institutions financières africaines à 8 sur 10, identique au niveau enregistré en 2025. Mais cette confiance ne se traduit pas encore pleinement en expansion du crédit. La préférence pour les instruments liquides, notamment les bons du Trésor, reste forte dans de nombreux systèmes bancaires africains, et plusieurs banques centrales maintiennent des taux directeurs élevés qui renchérissent le coût des ressources et dissuadent le prêt à long terme.
Angola, hôte de l’AFIS : un secteur bancaire en expansion
Pour la première fois depuis sa création, l’AFIS se tenait en Afrique australe, dans un pays lusophone : l’Angola. Ce déplacement géographique n’est pas anodin. Le pays hôte illustre lui-même les dynamiques en jeu : les actifs du secteur bancaire angolais ont progressé de 11,5 % et ses bénéfices de 23 %, selon The Africa Report, dans un contexte de redressement économique porté par les réformes engagées ces dernières années. Mais, comme dans de nombreux autres pays du continent, la traduction de cette vigueur financière en crédits pour les entreprises non pétrolières reste un chantier ouvert.
Plus de 1500 dirigeants financiers ont participé au sommet, dont dix-huit gouverneurs de banques centrales et huit ministres des Finances, selon Financial Afrik. Cette concentration de décideurs donne à l’AFIS un poids institutionnel rare, à mi-chemin entre forum de réflexion et espace de convergence sur les orientations réglementaires et les pratiques du secteur.
Les freins structurels à la circulation du capital
Les discussions à Luanda ont mis en avant plusieurs facteurs qui expliquent la frilosité des banques face au crédit productif. Les cadres réglementaires de nombreuses banques centrales africaines imposent des exigences de liquidité qui poussent les établissements à conserver des actifs facilement mobilisables plutôt qu’à prêter à long terme. Les procédures d’évaluation du risque constituent un frein supplémentaire : en l’absence d’historiques de crédit fiables, de registres fonciers accessibles et de systèmes de garantie adaptés, les PME africaines sont souvent catégorisées comme trop risquées, même lorsque leur potentiel commercial est avéré.
Les pistes discutées à Luanda combinent des approches déjà connues et des mécanismes plus récents. Le partage du risque entre banques commerciales et institutions multilatérales figure parmi les solutions mises en avant, tout comme le développement des garanties partielles de crédit et l’utilisation des données alternatives, historiques de paiements mobiles ou données fiscales, pour évaluer la solvabilité des emprunteurs sans garanties traditionnelles. Ce dernier mécanisme est particulièrement pertinent dans des économies où une large part de l’activité reste informelle ou semi-formelle.
L’IFC au capital de SUNU : un cas concret de mobilisation du capital privé
En marge du sommet, une annonce venue illustrer les débats en cours : l’International Finance Corporation (IFC), membre du Groupe de la Banque mondiale, a finalisé le 4 novembre une prise de participation au capital de SUNU Investment Holding, la branche bancaire du groupe panafricain SUNU. Le montant pourrait atteindre 29 millions de dollars, soit environ 17 milliards de francs CFA, selon Financial Afrik. L’accord prévoit le renforcement des fonds propres de la holding, le développement du financement des PME avec un accent particulier sur les entreprises dirigées par des femmes, et l’amélioration de la gouvernance via un programme de conseil dédié de l’IFC.
Cette opération s’inscrit dans un mouvement plus large. Le Groupe de la Banque mondiale a annoncé des engagements de 123,5 milliards de dollars pour l’exercice 2026, dont 112 milliards de capitaux privés mobilisés et 25 milliards de garanties, selon Financial Afrik. L’accent mis sur le partage du risque et la mobilisation de capitaux privés, plutôt que sur les seuls prêts publics, traduit une évolution notable dans la stratégie des bailleurs multilatéraux vis-à-vis de l’Afrique. Pour des groupes bancaires régionaux comme SUNU, ce type de partenariat ouvre des perspectives de croissance qui dépassent le simple renforcement des fonds propres.
AfCFTA et commerce intra-africain : les enjeux de financement
L’AFIS 2026 ne produira pas de décisions réglementaires ni d’accords contraignants. Sa valeur est d’une autre nature : il constitue un espace où régulateurs, banquiers et investisseurs peuvent aligner leurs diagnostics et commencer à partager des solutions concrètes. Dans un contexte où le commerce intra-africain a atteint 217,8 milliards de dollars en 2025, en hausse de 7 % par rapport à 2024 selon la CNUCED, les besoins de financement des chaînes de valeur régionales et des projets d’infrastructure ne feront qu’augmenter avec la mise en œuvre progressive de l’AfCFTA. La question posée à Luanda dépasse le seul secteur bancaire : l’Afrique continuera-t-elle à financer sa transformation à partir de ressources extérieures, ou parviendra-t-elle à mobiliser ses propres capacités financières, abondantes mais encore sous-exploitées ? Les réponses se construiront dans les bureaux des banques centrales, dans les conseils d’administration des groupes bancaires et dans les décisions quotidiennes des PME qui cherchent un crédit accessible pour investir et embaucher.


 RSS
 Twitter